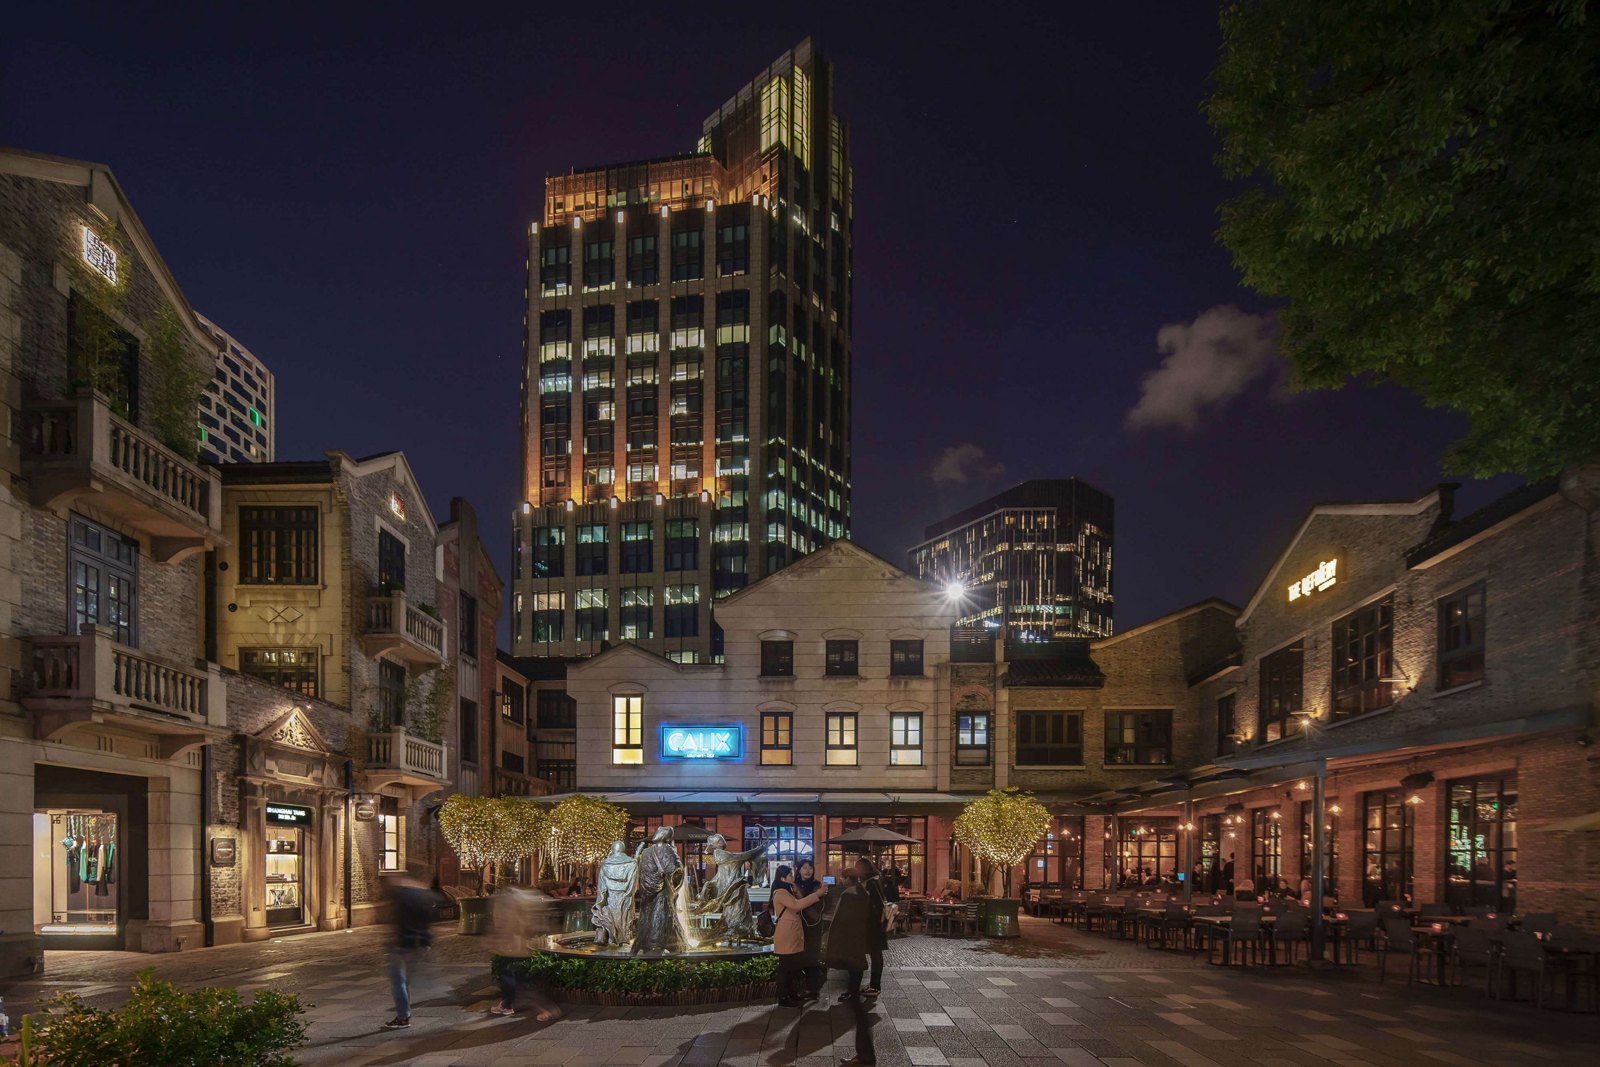
城市更新
购物中心二次增长:从开发红利转向资产经营
发生什么中购联在其年会前瞻文章中提出,购物中心行业已从快速扩张进入存量博弈,单纯依靠开发红利和周期红利的增长模式难以为继,需要以运营与资产管理并行的方式重塑“二次增长”。[1]
年会与REITs给出的两个时间点文章披露,中购联第24届购物中心行业年会暨 2026CASC 购物中心领导者峰会定于 2026 年 10 月 28 日至 30 日在南京举行,设置 AI 赋能二次增长、消费场景动态更新、NOI 持续提升实务、存量资产优化升级、国际商业空间最新动向、品牌出海及海外合作六个板块。资本一侧,文章称 2026 年是中国商业不动产公募 REITs 规模化落地元年,并给出“截至 2026 年 8 月 17 日沪深交易所累计受理 25 只商业不动产 REITs 申报产品、覆盖购物中心/综合商业/酒店/办公/奥特莱斯等业态、预计总募集规模超 850 亿元”的数字。文章同时列出购物中心 REITs 绕不开的 NOI、Cap Rate、WALE 三个指标,并把拟出席企业与品牌名单写入会议介绍。[1]
Why it matters当供给收缩、项目分化,判断一家商业企业能力的依据会从“拿到地、开出项目”转向“资产能否持续产生稳定现金流”。REITs 申报规模与指标口径,正是把这种转变量化的入口。[1]
TOPOME Take跟踪存量项目时,应把出租率、租金结构、可分配现金流和资产处置动作放在同一张表里看,而不是只看销售额或开业数量。[1]
证据与观察本条属于主办方的行业判断与会议前瞻,850 亿元为发布方给出的“预计”规模,不是已完成募集结果;六大板块是议程安排,不代表成效。文中 25 只产品与时间点为可核对的单一来源陈述,建议后续以交易所公示与基金公告复核。[1]
本条涉及新街口德基广场、EmSphere、ICONSIAM、Siam Paragon、南京希尔顿酒店、CentralWorld。
来源:中购联新媒体中心
瑞安房地产中期业绩:从卖房转向经营资产
发生什么WIN 商业地产头条在瑞安房地产上市二十周年节点解读其 2026 年中期业绩,认为公司在收入下降的同时,经营重心正从还债与资产处置转向资产经营。[3]
利润结构与租金表现文章给出的一组财报数据构成这条观察的核心:上半年收入 17.11 亿元、同比下降 18%,但核心溢利 4.03 亿元、同比增长 53%,股东应占溢利 2.23 亿元、同比增长 337%;租金及相关收入 18.56 亿元、同比增长 4%,零售物业平均出租率维持 94%,客流与销售额分别增长 17% 和 20%。销售一侧,已确认物业销售总额 7.48 亿元、同比下降 37%,合约销售额 29.61 亿元、同比减少 15%,其中住宅 24.40 亿元、商业 5.21 亿元,平均售价同比上涨 48%,上海翠湖滨江平均售价约 20 万元/平方米。土地储备总建筑面积 760 万平方米,共 18 个项目,分布于上海、南京、武汉、佛山及重庆;截至 2026 年 6 月底现金及银行存款 61.42 亿元、负债净额约 217.09 亿元、净资产负债率 56%。[3]
Why it matters收入下降而利润上升,说明评价房企健康度不能只看营收。持有型物业的租金、出租率和现金流稳定性,正在成为穿越周期的关键变量。[3]
TOPOME Take阅读商用物业企业的财报时,应把“已确认销售”“合约销售”“租金及相关收入”分开,并对应到项目层级,避免把销售确认节奏的波动误读为经营能力变化。[3]
证据与观察本条为财报解读,数据以公司披露口径为准,文章未附完整报表链接;平均售价上涨与销售金额下降同时出现,属于产品结构变化,不能直接推断市场需求回升。文中还提到 2025 年六个“天地”项目统一更名为“新天地”、以及多项轻资产与股权合作安排,涉及产权与商管角色的部分应回到公告核实。[3]
本条涉及上海新天地东台里、上海企业天地5号、永新里、武汉创新天地商业公园、星星堂、上海鸿寿坊、瑞虹新天地、上海太平桥、月亮湾、上海创智天地、上海南桥天地、永年里、三林新天地、虹桥天地、武汉天地、太阳宫、蟠龙天地、上海杨浦中央、大连天地、新天地湖滨道、重庆天地、佛山岭南天地。
来源:WIN商业地产头条
广州商业二季度:客流第一与空置率上升并存
发生什么铱星云商发布的 2026 年二季度广州零售商业报告,同时记录了客流领先、空置率上行、开关店比回升与首店增长等多组指标。[5]
同一份报告里的几组数字报告称 2026 上半年广州社会消费品零售总额 5774.8 亿元、同比增长 2.9%,连续 6 个月在五大国际消费中心城市居首。二季度一侧,广州新入市 4 个商业项目、合计 22.4 万平方米新增供应,上半年新开业 5 个、总体量 28 万平方米;标杆购物中心空置率升至 9.12%,同比与环比涨幅均达双位数;月度日均客流均值 2.35 万人、同比增长 4.66%,在全国 22 座主流城市中排名第一。品牌端,二季度开关店比从一季度的 0.97 升至 1.03,S 级品牌开关店比从 0.33 跃升至 2.00,新开门店中 B 级以上品牌占比超 56%;新增品质首店 100 家以上,B 级以上高能级首店占比 34%,上半年累计引入品质首店 180 家以上。下半年广州拟开商业项目 25 家、总商业体量近 260 万平方米。[5]
Why it matters客流增长与空置率上升同时出现,说明新增供应和存量调改正在改变竞争格局。只看客流第一,会掩盖供给端承压的事实。[5]
TOPOME Take比较不同城市商业时,应使用同一监测机构、同一统计范围的口径,并同时看供给、出租率、品牌结构和首店质量,而不是只引用一个亮眼指标。[5]
证据与观察报告数据来自赢商大数据监测,原文列出了存量/增量/客流/租金与开关店/空置率两组不同的统计范围,套用结论前需对应口径。空置率 9.12% 与客流 2.35 万人均为期间均值,不能代表单项目表现;下半年拟开 25 家、近 260 万平方米属于计划,最终以实际开业为准。[5]
本条涉及广州新塘乐益天地、广州白鹅潭万象城、广州天河合生汇、云山 Core Park、时尚天河商业广场、万民星光城、嘉荟广场、天环Parc Central、荔湾领展广场、番禺万达广场、凯德·云尚、番禺天河城、广州太古汇、广州香雪时光、丽影广场、正佳广场、君超·GRANTRALONE、333Park、PO PARK东方宝泰、广州天河城、美林M·LIVE天地、金融城广场、广州万菱汇、天环・广州南、砂之船(广州)奥莱公园、晟潮C-WAVE、欢民天地。
来源:商业地产观察
本期 Places
- 新街口德基广场 ↗南京
- EmSphere ↗曼谷
- ICONSIAM ↗曼谷
- Siam Paragon ↗曼谷
- 南京希尔顿酒店 ↗南京
- CentralWorld ↗曼谷
- 上海新天地 ↗上海
- 上海新天地东台里 ↗上海
- 上海企业天地5号 ↗上海
- 永新里 ↗上海
- 武汉创新天地商业公园 ↗武汉
- 星星堂 ↗上海
- 上海鸿寿坊 ↗上海
- 瑞虹新天地 ↗上海
- 上海太平桥 ↗上海
- 月亮湾 ↗上海
- 上海创智天地 ↗上海
- 上海南桥天地 ↗上海
- 永年里 ↗上海
- 三林新天地 ↗上海
- 虹桥天地 ↗上海
- 武汉天地 ↗武汉
- 太阳宫 ↗上海
- 蟠龙天地 ↗上海
- 上海杨浦中央 ↗上海
- 大连天地 ↗大连
- 新天地湖滨道 ↗上海
- 重庆天地 ↗重庆
- 佛山岭南天地 ↗佛山
- 广州新塘乐益天地 ↗广州
- 广州白鹅潭万象城 ↗广州
- 广州天河合生汇 ↗广州
- 云山 Core Park ↗广州
- 时尚天河商业广场 ↗广州
- 万民星光城 ↗广州
- 嘉荟广场 ↗广州
- 天环Parc Central ↗广州
- 荔湾领展广场 ↗广州
- 番禺万达广场 ↗广州
- 凯德·云尚 ↗广州
- 番禺天河城 ↗广州
- 广州太古汇 ↗广州
- 广州香雪时光 ↗广州
- 丽影广场 ↗广州
- 正佳广场 ↗广州
- 君超·GRANTRALONE ↗广州
- 333Park ↗广州
- PO PARK东方宝泰 ↗广州
- 广州天河城 ↗广州
- 美林M·LIVE天地 ↗广州
- 金融城广场 ↗广州
- 广州万菱汇 ↗广州
- 天环・广州南 ↗广州
- 砂之船(广州)奥莱公园 ↗广州
- 晟潮C-WAVE ↗广州
- 欢民天地 ↗广州
参考来源
材料日期不等于事件发生日。事实与编辑观点分别阅读,计划、背景研究与来源限制保留原有说明。
- 购物中心二次增长:从开发红利转向资产经营中购联新媒体中心 · 2026-09-10
- 瑞安房地产中期业绩:从卖房转向经营资产WIN商业地产头条 · 2026-09-10
- 广州商业二季度:客流第一与空置率上升并存商业地产观察 · 2026-09-10