空间设计
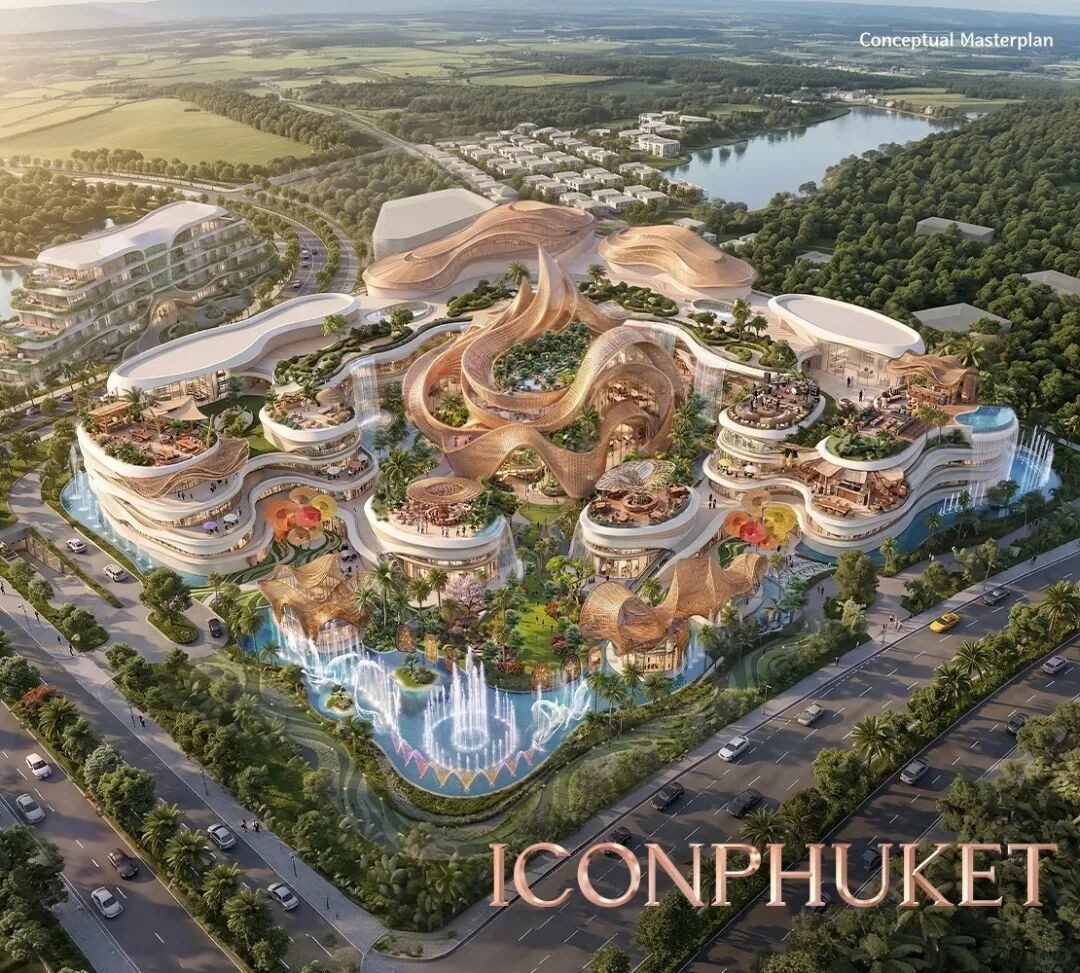
普吉岛ICONPHUKET发布:Siam Piwat首次把大型商业项目开出曼谷
发生什么和桥机构报道,2026年10月初Siam Piwat集团正式发布ICONPHUKET,投资额100亿泰铢(约合3亿美元),选址普吉岛他朗区,预计2029年开业;[1]
这是Siam Piwat成立67年来第一次把大型商业项目开出曼谷。[1]
细节项目定位为“零售、景点和娱乐的混合目的地”,三分之一面积留给面向国际游客的景点与娱乐内容,超过40%场地规划为开放式绿色空间,计划打造12个世界级室内外景点;[1]
Siam Piwat预计开业后每天吸引8万到10万访客。ICONPHUKET是Vanich家族旗下CV Group开发的Synthesis Ark Phuket超级综合体的商业核心,[1]
该综合体总投资超过500亿泰铢、占地近500莱(约80公顷),包含豪华住宅、办公楼、酒店、服务式公寓、国际学校与健康美容中心等。[1]
文化策略上,项目要把泰国南部14个府的文化、智慧、艺术和生活方式集中呈现,延续ICONSIAM把水上市集搬进商场的思路。[1]
Why it matters泰国头部开发商正把商场从“交易场所”改造成嵌入居住、办公、教育与健康的“目的地”,商业不再是独立开发,而是更大城市功能系统的一部分。[1]
TOPOME Take看这类项目,重点不是体量或品牌清单,而是它如何用文化内容与开放空间给出“非来不可”的理由;未建成前的定位与访客预期属规划口径,需等开业后验证。[1]
品牌现场
吾悦商管披露产品化路径:2026年改造投入5亿元、为182座广场定三年规划
发生什么Mall先生报道,吾悦商管在大理召开2026年“山海有悦”品牌私享会,新城控股集团高级副总裁、吾悦商管总裁管有冬做主题分享,披露2026年改造投入5亿元、为182座已开业广场逐一制定三年规划,[2]
并全面从固租向“两者取高”模式转型。[2]
细节吾悦改造投入逐年上升(2024年1亿多、2025年超3亿、2026年预计5亿);2025年推进61个改造项目、55个已完工开业,改造数量超过新开业数量;[2]
2025年3月总部成立产品规划中心并把运营视角前置到设计,提出“组对内容”七阶模型,总部与属地累计超35,000家在营品牌资源;[2]
名创优品为首个跑通取高模式的品牌,体系内134家门店全部重谈重签后累计GMV增长23%、同店销售增长16%、租售比下降4%。[2]
乌鲁木齐吾悦·花园城开业时引入i.t、MAMMUT、Haglöfs等品牌,并刻意保留部分铺位等待更优品牌。[2]
Why it matters存量时代商场竞争从“招满品牌”转向把空间和内容当产品经营,把商户生意纳入考核、公开选品牌的标准,是运营导向的具体落点。[2]
TOPOME Take关注把改造从“翻新冷区”转到“以消费者体验为中心”的做法,以及取高模式对品牌与商场的利益绑定;GMV、同店与租售比等为项目方口径,实际成效需持续观察。[2]
简讯:新鲜零食起步即同质化,长沙双雄金粒门与几多全全方位对标
事实加得商业报道,新鲜零食赛道2026年市场规模有望突破400亿元、五年年均复合增长率超40%,但起步即同质化;起源于长沙的金粒门(2021年由板栗连锁“金栗门”更名、坚持直营、[3]
门店40+)与黑色经典体系下的几多全(2025年3月推出、直营+加盟、门店已突破200家)在选址、门店风格、宽类窄品(SKU约200款)与爆款单品上高度趋同。[3]
行业尚无统一标准,损耗高达8%-15%,几多全已于2026年7月关闭加盟通道;上半年有七货街、来伊份、绝味、三只松鼠、茶颜悦色、有友、7-11等超十个项目集中落地。[3]
(行业观察,文中未涉及具体商场个案。)[3]
来源与说明
加得商业 · 材料日期 2026-10-14:新鲜零食市场规模、增速、门店数、损耗率与标准来自原文(加得商业)及机构研报;品牌门店数与损耗为披露/引用口径,实际经营待核实。
原文:加得商业
简讯:一名瑞幸加盟商在5省50多城开出60多家店
事实赢商网“共赢合伙人”访谈报道,曾专注服务万达体系(近90%业务来自万达广场)的供应商“大林哥”2023年转型做瑞幸咖啡加盟商,目前60多家门店分布在东三省、河北、河南、山东、山西等省份、[4]
覆盖5个省份50多个城市,主攻县城与乡镇,靠中台统一对接多地合规与本地化招聘;据其自述门店每年稳定增长约20%,并在阜新万达开出第一家瑞幸。(为个人经营复盘,门店数与增长为其自述口径。)[4]
来源与说明
赢商网 · 材料日期 2026-10-14:加盟商门店数、覆盖城市与增长为其自述,来自原文(赢商网);为个人经营复盘口径,非独立验证。
原文:赢商网
本期 Places
参考来源 · 4 篇
材料日期不等于事件发生日。事实与编辑观点分别阅读,计划、背景研究与来源限制保留原有说明。
- 普吉岛ICONPHUKET发布:Siam Piwat首次把大型商业项目开出曼谷和桥机构 · 2026-10-14
- 吾悦商管披露产品化路径:2026年改造投入5亿元、为182座广场定三年规划Mall先生 · 2026-10-14
- 新鲜零食同质化加速:长沙双雄金粒门、几多全全方位对标加得商业 · 2026-10-14
- 县域下沉的瑞幸加盟样本:一名加盟商在5省50多城开出60多家店赢商网 · 2026-10-14